


As iniciativas globais de transparência fiscal ampliaram significativamente a disponibilidade de informação financeira entre jurisdições. Instrumentos como a Norma Comum de Comunicação (CRS) e os registos de titularidade efetiva reforçaram o acesso a dados financeiros offshore, proporcionando às administrações tributárias novas ferramentas para detectar riqueza oculta e evasão fiscal transfronteiriça.
No entanto, traduzir esta maior transparência em resultados concretos em termos de receitas continua a ser um desafio para muitos países em desenvolvimento.
Com base na experiência africana e nos dados da investigação aplicada do ATAF, o Dr. Ezera Madzivanyika, Director da Divisão de Investigação Aplicada e Estatística do ATAF, destacou esta lacuna persistente durante os debates da Conferência do Observatório Fiscal da UE, em Paris, onde peritos internacionais analisaram a forma como as reformas em matéria de transparência e de troca de informações estão a ser aplicadas em contextos reais de auditoria. Embora o acesso aos dados financeiros tenha melhorado, muitas administrações tributárias continuam a enfrentar dificuldades em converter essa informação em medidas eficazes de conformidade.
Entre as principais limitações contam-se a capacidade técnica limitada, os desafios relacionados com a qualidade dos dados e as funções de troca de informações (EOI) com recursos insuficientes. Estas pressões são particularmente evidentes em casos complexos que envolvem indivíduos com elevado património líquido, nos quais são frequentemente necessários conhecimentos especializados e ferramentas analíticas para identificar activos offshore e exigir o cumprimento das obrigações fiscais.
Estas constatações apontam para a necessidade de passar de uma transparência teórica para uma transparência que funcione na prática. O reforço da capacidade operacional, a melhoria da utilização dos dados e o aumento da eficácia dos mecanismos de troca de informações serão fundamentais para as administrações tributárias que procuram proteger melhor as suas bases tributárias e reforçar a mobilização de receitas internas.
Ao mesmo tempo, os sistemas fiscais sustentáveis dependem não só da aplicação da lei, mas também da confiança. O cumprimento das obrigações fiscais não se deve apenas à boa vontade. Depende da facilidade com que se cumpre a lei, do custo de incumprimento e, acima de tudo, da confiança do público na equidade do sistema fiscal.
Quando os cidadãos verificam que os impostos são aplicados de forma justa, que os serviços públicos funcionam eficazmente e que todos os contribuintes pagam a sua parte, o cumprimento voluntário torna-se mais forte e sustentável. Sem confiança, o cumprimento tende a depender mais da fiscalização do que da cooperação.
Liderança no Centro do Esforço de África para Reforçar as Administrações Tributárias

ARTIGO DE OPINIÃO: Infra-estruturas em Falta para a Mobilização de Receitas Internas
Dos Compromissos de Sevilha à Execução: Reforçar a Mobilização de Recursos Internos em África
O ATAF Apoia os Avanços do Botsuana na Reforma do IVA Relativa aos Serviços à Distância, com 400 milhões de BWP (300 milhões de USD) em Receitas Adicionais Previstas
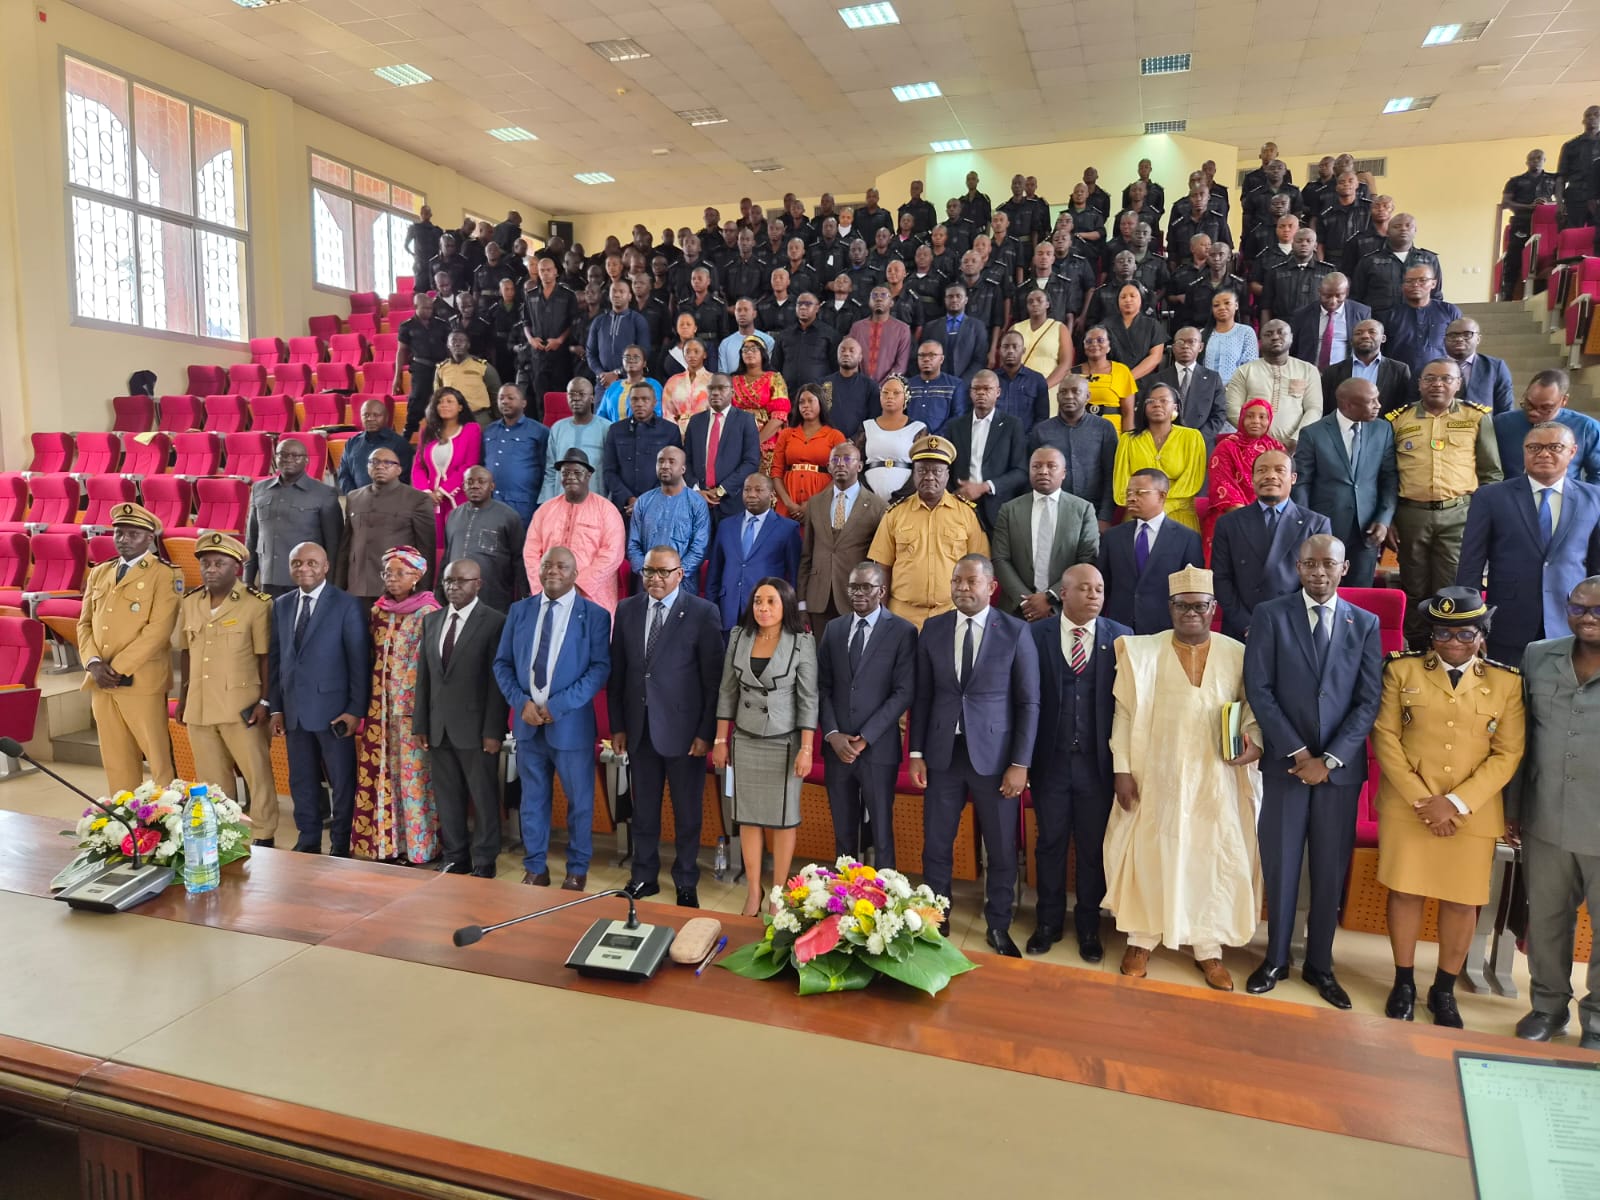
Alfândega dos Camarões Reforça a Capacidade de Investigação com o Apoio do ATAF
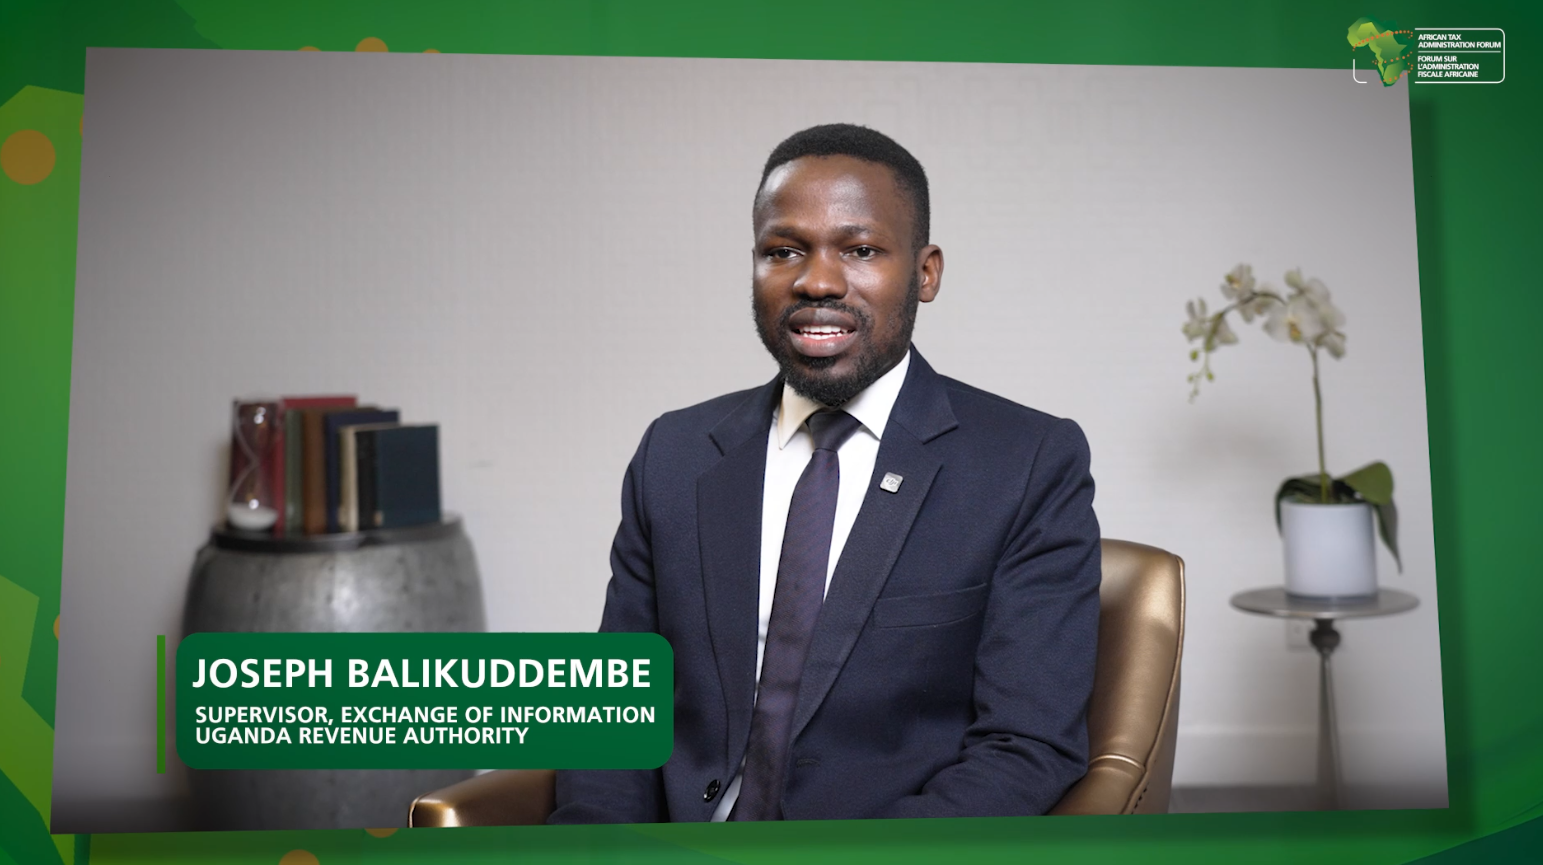
Do Compromisso à Execução: O Percurso da Transparência Fiscal do Uganda
Novo Relatório do ATAF Destaca o Aumento do Custo das Despesas Fiscais em Madagáscar e Apela a Reformas Mais Específicas

A NamRA Promove uma Administração Tributária Sensível às Questões de Género através de uma Avaliação da Maturidade em Matéria de Equilíbrio de Género

Criar Políticas Fiscais mais Eficazes com a Investigação
A Mobilização de Receitas Internas Deve Assumir um Papel Central na Agenda de Desenvolvimento de África

For media enquiries contact: communication@ataftax.org or call us on 079 790 2960


